Bài viết mang tính tham khảo, tổng hợp từ nguồn chính thức của Quốc thuế sảnh Nhật Bản (国税庁). Khi làm thủ tục thực tế, bạn nên đối chiếu với mẫu đơn mới nhất do công ty phát và hỏi trực tiếp bộ phận kế toán/nhân sự.
年末調整 2026 — tức 令和8年分 — có hiệu lực từ ngày 1/12/2026 và được đánh giá là đợt thay đổi lớn nhất trong nhiều năm. Điểm mấu chốt: lương từ tháng 1 đến hết tháng 11 vẫn bị khấu trừ thuế theo bảng cũ; đến kỳ lương tháng 12, công ty sẽ quyết toán cả năm một lần theo luật mới. Vì mức khấu trừ tăng mà tiền khấu trừ hàng tháng vẫn tính theo bảng cũ, nhiều người sẽ được hoàn thuế trong đợt quyết toán này.
Dưới đây là 5 thay đổi quan trọng nhất về các “bức tường” thu nhập (年収の壁), đặc biệt liên quan đến du học sinh, thực tập sinh và người đi làm baito.

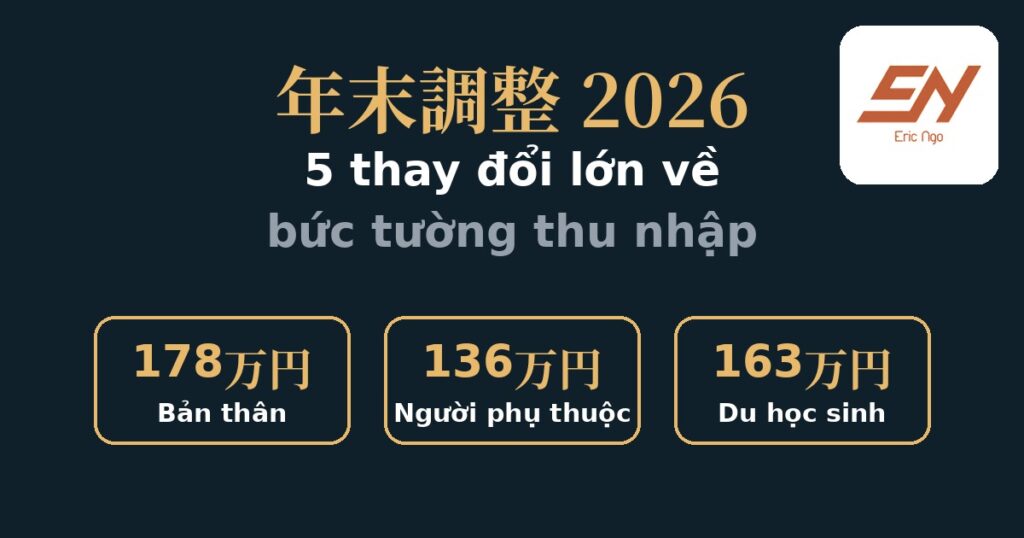
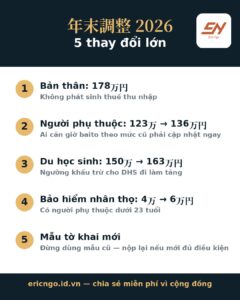
1. “Bức tường” của bản thân: 178万円 — lương đến mức này thì không phát sinh thuế thu nhập
Nếu thu nhập của bạn chỉ từ lương (không có thu nhập khác) và tổng lương năm từ 178万円 trở xuống, bạn sẽ không phải nộp thuế thu nhập.
Cơ chế đằng sau con số này:
- Khấu trừ cơ bản (基礎控除): tăng từ 58万円 lên 62万円, cộng thêm đặc lệ — tổng tối đa 104万円 khi tổng thu nhập từ 489万円 trở xuống.
- Khấu trừ thu nhập từ lương (給与所得控除): mức tối thiểu đảm bảo tăng từ 65万円 lên 74万円.
Ví dụ: lương năm 178万円 − khấu trừ lương 74万円 − khấu trừ cơ bản (đặc lệ) 104万円 = 0 → không phát sinh thuế.
2. “Bức tường” người phụ thuộc: 123万円 → 136万円
Điều kiện để vợ/chồng hoặc người thân được tính là người phụ thuộc (扶養親族・同一生計配偶者) về thuế thu nhập được nới lỏng:
- Tổng thu nhập yêu cầu: từ 58万円以下 → 62万円以下
- Quy đổi ra lương (nếu chỉ có thu nhập từ lương): từ 123万円 → 136万円/năm
Ai đang căn giờ làm baito theo “bức tường 123万” cũ thì nhất định phải biết mức mới này. Ngoài ra, với con trong độ tuổi 19–23 đi làm thêm, còn có chế độ riêng: 特定親族特別控除 áp dụng khi lương từ trên 136万円 đến 197万円 — vượt 136万 không có nghĩa là mất hết khấu trừ của bố mẹ.
3. Du học sinh đi làm (勤労学生): 150万円 → 163万円
Ngưỡng lương để được hưởng khấu trừ học sinh đi làm tăng từ 150万円 lên 163万円/năm. Đây là tin vui cho các bạn du học sinh vừa học vừa làm baito.
4. Khấu trừ bảo hiểm nhân thọ: 4万円 → 6万円
Với hợp đồng bảo hiểm mới, nếu bạn có người phụ thuộc dưới 23 tuổi, mức khấu trừ tối đa cho bảo hiểm nhân thọ thông thường tăng từ 4万円 lên 6万円. (Tổng 3 loại bảo hiểm cộng lại vẫn giữ mức trần 12万円 như cũ.)
5. Mẫu đơn năm nay là mẫu mới — đừng dùng mẫu cũ
Năm nay Quốc thuế sảnh đã ban hành các mẫu申告書 mới (gồm 扶養控除等申告書 và 基礎控除申告書 kiêm các loại申告書 khác) cùng cẩm nang 「令和8年分 年末調整のしかた」. Lưu ý: nếu nhờ thay đổi luật mà người thân của bạn mới đủ điều kiện làm người phụ thuộc, bạn cần chủ động nộp申告書 cho công ty thì mới được hưởng khấu trừ.
⚠️ 3 lưu ý rất dễ nhầm
- 130万円 và 106万円 là “bức tường” của bảo hiểm xã hội (社会保険), KHÁC với các con số thuế thu nhập ở trên. Đừng lẫn lộn hai hệ thống này với nhau.
- “Bức tường” của mỗi người mỗi khác: các con số 178万/136万 là mức tham khảo khi thu nhập chỉ từ lương. Nếu bạn có thêm thu nhập khác, hoặc thuộc diện khấu trừ đặc biệt, mức áp dụng sẽ khác.
- Đừng nói “chắc chắn”: khi hỏi kế toán công ty, hãy nói rõ bạn đang hỏi về loại khấu trừ nào (thuế thu nhập của bản thân, 扶養, hay bảo hiểm xã hội) để tránh hiểu lầm.
❓ Câu hỏi thường gặp về 年末調整 2026
年末調整 2026 áp dụng từ khi nào?
Từ ngày 1/12/2026. Lương tháng 1–11 vẫn khấu trừ theo bảng cũ, công ty quyết toán cả năm một lần vào kỳ lương tháng 12.
Lương bao nhiêu thì không phải đóng thuế thu nhập?
178万円/năm — nếu thu nhập của bạn chỉ từ lương, không có thu nhập khác.
Vợ/chồng đi làm baito bao nhiêu thì vẫn được tính là người phụ thuộc?
136万円/năm (tăng từ mức cũ 123万円).
130万円 và 178万円 khác nhau thế nào?
130万円/106万円 là “bức tường” của bảo hiểm xã hội, còn 178万円/136万円/163万円 là “bức tường” của thuế thu nhập — hai hệ thống hoàn toàn khác nhau.
Có chắc được hoàn thuế trong tháng 12 không?
Không chắc chắn với mọi người. Nhưng vì mức khấu trừ tăng trong khi tiền tạm khấu trừ hàng tháng vẫn tính theo bảng cũ, nhiều người sẽ được hoàn; tiền hoàn thường cộng vào lương tháng 12 hoặc tháng 1.
Nguồn dẫn chứng
- Quốc thuế sảnh Nhật Bản (国税庁) — 「令和8年分 年末調整のしかた」 (cẩm nang chính thức):
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm - jpjj.jp — 「年末調整、12月から扶養の「年収の壁」が123万円から136万円に」 (2026-09-25):
https://jpjj.jp/articles/year-end-tax-adjustment-2026-income-threshold/ - Văn phòng thuế Sawada — bảng tổng hợp các “bức tường” thu nhập 令和8年:
https://sawada-cpta.com/blog/nenmatsu-chosei-2026-04/
Eric Ngo — chia sẻ miễn phí vì cộng đồng. Bài viết được tổng hợp tháng 10/2026; luật thuế có thể được hướng dẫn chi tiết thêm, bạn nên kiểm tra nguồn chính thức trước khi làm thủ tục.